Առաջին անգամ տուն գնողների խորհուրդները. «Մենք 320,000 ֆունտ արժողությամբ տուն գնեցինք 26 տարեկանում»

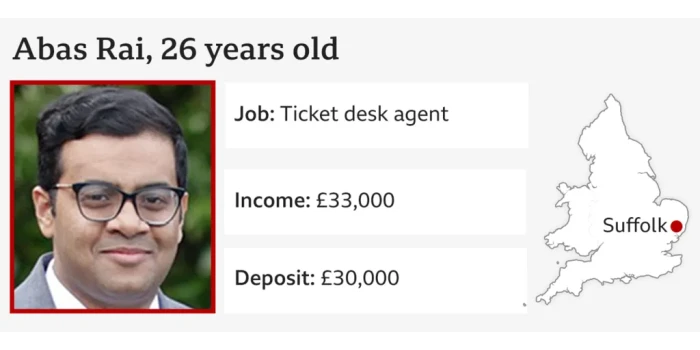
Անգլիայի կենտրոնական բանկը տարվա ընթացքում երկրորդ անգամ նվազեցրել է տոկոսադրույքները՝ դրական նորություն առաջին անգամ տուն գնողների համար, որոնք տարիներ շարունակ բախվել են վարկերի աճող տոկոսներին ու անշարժ գույքի գների բարձրացմանը։ Սակայն նույնիսկ այս պայմաններում տան ձեռքբերումը շարունակում է բարդ գործ մնալ։ Savills անշարժ գույքի գործակալության տվյալներով՝ անցած տարի առաջին անգամ տուն գնողների ավելի քան կեսը օգտվել է ծնողների ֆինանսական աջակցության «մայրիկ-հայրիկ բանկից», միջինում ստանալով շուրջ 55,500 ֆունտ՝ նվերի կամ վարկի տեսքով։ Ներկայացնում ենք մի քանի երիտասարդների պատմություններ, որոնք կարողացել են գնել իրենց առաջին տունը կամ այդ ուղու վրա են։ Քեմերոն Սմիթն ու Ջորջիա Փիքֆորդը, երկուսն էլ 27 տարեկան, 320,000 ֆունտով երեք սենյականոց բնակարան են գնել Հերթֆորդշիրում՝ օգտագործելով Lifetime ISA պետական խրախուսման ծրագիրը։ Այս ծրագիրը թույլ է տալիս 18-39 տարեկան անձանց տարեկան մինչև 4,000 ֆունտ պահել, որի վրա պետությունը տրամադրում է 25% բոնուս՝ եթե գումարը օգտագործվում է 450,000 ֆունտից ոչ բարձր արժեքով տուն գնելու համար։ Քեմերոնը, ում տարեկան եկամուտը 40,000 ֆունտ է, և Ջորջիան՝ 37,000 ֆունտ եկամտով, ամսական 200 ֆունտ էին փոխանցում իրենց խնայողական հաշիվներին։ Երեք տարուց էլ քիչ ժամանակում զույգը հավաքել է 27,740 ֆունտ՝ ներառյալ պետական բոնուսը։ Ավանդը լրացնելու համար նրանք ավելացրել են ևս 4,260 ֆունտ իրենց անձնական խնայողություններից։ Քեմերոնը նշում է, որ ծրագիրը չի համընթաց գնաճին. «450,000 ֆունտ շեմը սահմանվել է դեռ 2017-ին, և չի թարմացվել։ Եթե տունդ թեկուզ մեկ ֆունտով գերազանցում է այդ շեմը, կորցնում ես բոնուսն ու վճարում 25% տուգանք»։ Ներկայումս երկրի ֆինանսների խորհրդարանական հանձնաժողովը վերանայում է այս ծրագրի նպատակահարմարությունը։ Աբաս Ռայը, 26 տարեկան, գնել է երկու սենյականոց տուն Սաֆոլքում՝ 207,000 ֆունտով՝ օգտվելով համատեղ հիպոթեքի տեսակից՝ «եկամուտի խթանիչ» տարբերակից։ Սա հնարավորություն է տալիս հաշվի առնել նաև այն ընտանիքի անդամի եկամուտը, ով չի բնակվում գույքում։ Աբասը, ում եկամուտը 33,000 ֆունտ է, իսկ ավանդը՝ 30,000 ֆունտ, իր վարկունակությունը բարձրացնելու համար ներգրավել է իր հորը՝ 24,000 ֆունտ եկամուտով։ Բանկը երկուսի եկամուտները գումարել ու բազմապատկել է 4.5-ով՝ հաշվի առնելով ընդհանուր կարողությունը։ Սակայն Աբասը նշում է, որ հորը ներգրավելը բարդություններ ունի. «Քանի որ հայրս նույնպես նշվում է որպես համատեղ սեփականատեր, նրա տարիքը՝ 55, որոշակի ռիսկեր է պարունակում։ Եթե ես չկարողանամ վճարել, նրա եկամուտով այլևս հնարավոր չի լինի աջակցել»։ Նա պլանավորում է ապագայում վերաֆինանսավորել վարկն ու հորը հեռացնել պայմանագրից։ Ալեքս Բոնֆիլդը, 34 տարեկան, ընտանիքով տեղափոխվել է Մանչեսթեր՝ առաջին տունը գնելու նպատակով՝ թողնելով Օքսֆորդշիրի իրենց վարձով բնակարանը։ Ալեքսի կինը՝ ուսուցչուհի, փոխել է իր սիրելի աշխատանքը հանուն այս հնարավորության։ Նրանք սկսել են խնայել հինգ տարի առաջ և այժմ տուն են փնտրում 300,000–325,000 ֆունտ միջակայքում՝ 50,000 ֆունտ ավանդով։ Santander UK-ի տվյալներով՝ վերջին երկու տարում առաջին անգամ տուն գնողների 67%-ը ստիպված է եղել տեղափոխվել՝ անշարժ գույք գնելու նպատակով։ Օլիվեր Ջոնսը, 27 տարեկան, Լոնդոնում օգտագործել է համատեղ սեփականության ծրագիրը՝ երկու սենյականոց բնակարանի 25% բաժնեմասը գնելու համար՝ 500,000 ֆունտ արժողությամբ բնակարանից։ Նա վարձակալությամբ ապրում է իր վաղեմի ընկերոջ հետ, ում հետ նախկինում համատեղ վարձով են բնակվել։ Օլիվերը նշել է. «Տարեցտարի վարձատուն փորձում էր անհիմն բարձրացնել վարձը։ Հիմա՝ համեմատած նախկին բնակարանի հետ, ամսական մոտ 1,000 ֆունտ ենք խնայում»։ Նրա ընդհանուր ամսական ծախսերը կազմում են մոտ 1,550 ֆունտ՝ ներառյալ հիպոթեքը, վարձը և սպասարկման վճարը։ Չնայած ծախսերն ընկերոջ հետ կիսում են, Օլիվերը վճարում է ամեն ինչ։ Նա գտնում է, որ այս ճանապարհով ավելի էժան է տուն ունենալը՝ գոնե մասամբ։ Դանիել Փրայսը, 27 տարեկան, գնել է երեք սենյականոց տուն Հարավային Ուելսի հովիտն
երում՝ 95,000 ֆունտով։ Սկսել է խնայել 4.5 տարի առաջ՝ օգտվելով Help to Buy ISA ծրագրից, որն այժմ փոխարինվել է Lifetime ISA-ով։ Դանիելը 200 ֆունտ էր մուծում ամսական և հավաքել է 11,000 ֆունտ, ստանալով նաև 2,500 ֆունտ պետական բոնուս։ Բնակարանները այդ շրջանում համեմատաբար մատչելի են, ինչը առաջին գնորդների համար դարձնում է գույքի ձեռքբերումը ավելի իրատեսական։ Դանիելը սկսել է խնայել՝ դեռ աշխատելով պահեստում, այնուհետև անցել է ՏՏ ոլորտի վերապատրաստման ծրագրի, որն օգնել է իր վարկունակությանը։ Կամիլա դե Չեզարեն, 32 տարեկան, Լոնդոնում միայնակ գնել է իր առաջին տունը՝ խնայելով և ծնողների հետ ապրելով յոթ տարի։ Նա 80,000 ֆունտ է ներդրել S&P 500-ում և շահույթով մեծացրել այն մինչև 150,000 ֆունտ։ Նրա խոսքով՝ գումարը մեծ մասամբ աճել է ներդրումների հաջողության շնորհիվ։ Կամիլան 50,000 ֆունտ է ուղղել որպես ավանդ, իսկ մնացածը նախատեսել է վերանորոգման համար։ Նա նշել է, որ աստիճանաբար տան բարելավման գործընթացը նրան բավականություն է պատճառում։ Ֆինանսական խորհուրդներ սկսնակների համար Octopus Money-ի խորհրդատու Թոմ Ֆրենսիսը խորհուրդ է տալիս խնայել աստիճանաբար և կազմել ծախսերի պարզ ծրագիր՝ բաժանելով ծախսերը երեք խմբի՝ անհրաժեշտ, ցանկալի և վայելքի համար։ The Mortgage Mum ընկերության ղեկավար Սառա Թաքերն էլ շեշտում է՝ հարկավոր չէ սպասել մինչև ամբողջ ավանդը կուտակվի՝ հիպոթեքային խորհրդատվության դիմելու համար։ «Ամենաարդյունավետ քայլերից մեկն է՝ ժամանակին խորհրդակցել մասնագետի հետ, թեկուզ դուք տարիներ հեռու եք գնման փուլից»։ Ցանկանու՞մ եք, որ այս հոդվածից պատրաստեմ նաև կարճ տարբերակ կամ վերնագրային մեջբերումներ սոցիալական ցանցերի համար։
Թարգմանվել է ԱԲ-ի միջոցով։